تتعرض استقرارية سلاسل التوريد العالمية لاختبار جديد. فقد أدى إغلاق مضيق هرمز في الأول من مارس 2026 إلى تصاعد التوتر اللوجستي الدولي، والذي بدأ يؤثر بالفعل على قطاع السيارات، وخاصة سوق قطع الغيار.
مع مرور جزء كبير من نفط العالم عبر هذا المضيق الاستراتيجي، تسبب الحصار في تأثير متسلسل فوري: زيادة تكاليف الطاقة، وارتفاع أسعار الشحن البحري، وزيادة أوقات النقل اللوجستي بين آسيا وأوروبا.
بالنسبة لقطاع قطع الغيار، حيث يعد التوافر الفوري للقطع أمراً أساسياً لضمان تشغيل الأساطيل، فإن هذا السيناريو يمثل تحدياً كبيراً للأشهر المقبلة.
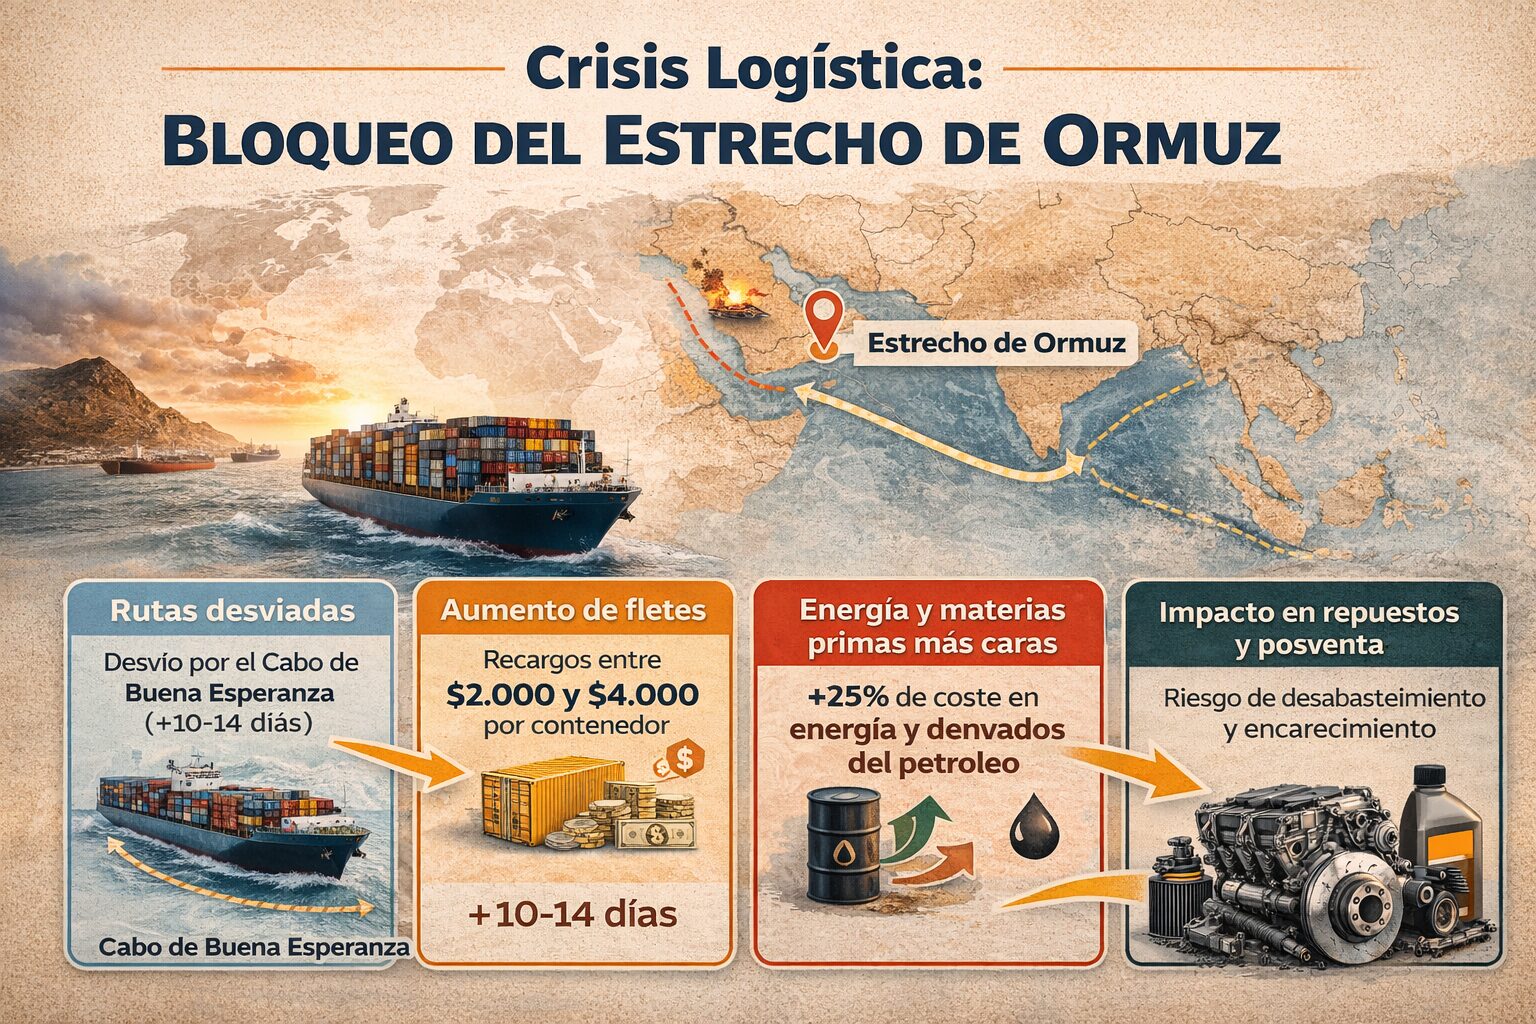
يؤدي حصار مضيق هرمز إلى توتر التجارة العالمية
مضيق هرمز ، وهو ممر بحري يبلغ عرضه 33 كيلومترًا فقط، يمر عبره ما يقرب من 20٪ من نفط العالم وما يقرب من 40٪ من النفط الخام المنقول عن طريق البحر.
بعد إغلاق المعبر من قبل الحرس الثوري الإيراني، اضطرت حركة الملاحة البحرية الدولية إلى إعادة تنظيم نفسها بشكل عاجل.
اختارت شركات الشحن الكبرى تغيير مساراتها حول رأس الرجاء الصالح ، متجنبةً بذلك مناطق النزاع في الشرق الأوسط. وقد أدى هذا القرار إلى زيادة ملحوظة في أوقات العبور بين آسيا وأوروبا.
التأثير اللوجستي فوري:
- بين 10 و 14 يومًا إضافيًا للشحن البحري
- زيادة ملحوظة في استهلاك الوقود
- التشبع في الموانئ الاستراتيجية
- ارتفاع تكلفة النقل الدولي
ارتفاع تكاليف الشحن والضغط على هوامش الربح
بدأت صناعة الشحن تعكس بالفعل تداعيات الصراع.
فرضت شركات الشحن رسومًا إضافية على مخاطر الحرب وحالات الطوارئ اللوجستية تتراوح بين 2.000 دولار و 4.000 دولار لكل حاوية ، مما يضاعف التكلفة اللوجستية للعديد من البضائع.
بالنسبة لقطاع قطع الغيار، الذي يعتمد بشكل كبير على استيراد المكونات والمواد الخام، فإن هذه الزيادة تؤثر بشكل مباشر على ربحية سلسلة التوريد.
يتفاقم هذا الضغط بسبب ارتفاع تكلفة المواد الخام البتروكيماوية. تحتوي السيارة الحديثة على ما بين 150 و200 كيلوغرام من المكونات البلاستيكية ومشتقات البترول ، الموجودة في عناصر مثل:
- الأكمام والأنابيب
- الحشيات والأختام
- الألواح الداخلية
- السوائل ومواد التشحيم
مع تجاوز أسعار خام برنت 80 دولارًا للبرميل وتوقعات تقترب من 100 دولار ، قد ترتفع تكلفة هذه المواد بنسبة تصل إلى 25% إذا استمر الوضع على هذا النحو.
نموذج "التوريد في الوقت المناسب" يخضع للتدقيق
لطالما سعت صناعة السيارات إلى تحسين عملياتها باستخدام نماذج التصنيع الرشيق والتوريد في الوقت المناسب ، مما قلل من مستويات المخزون. إلا أن السياق الجيوسياسي الراهن يُبرز قصور هذا النهج عند حدوث اضطرابات في مسارات الخدمات اللوجستية العالمية.
تُشكّل فترة النقل البحري الإضافية التي تتراوح بين 10 و14 يومًا تحديًا لمستويات مخزون الأمان، لا سيما بالنسبة للمكونات ذات معدل دوران مرتفع. بالنسبة لموزعي قطع الغيار، سيكون ضمان توفر المنتج بشكل فوري عاملًا حاسمًا طوال عام 2026.
التأثير على مصنعي المكونات
وتأتي أزمة الخدمات اللوجستية أيضاً في وقت حرج بالنسبة لصناعة المكونات.
كانت الشركات المصنعة العالمية مثل بوش وكونتيننتال وزد إف في طور التكيف بالفعل بسبب التحول التكنولوجي إلى السيارات الكهربائية وزيادة المنافسة الآسيوية.
في هذا السياق، قد تعني خطط إعادة الهيكلة المختلفة المعلنة في القطاع تأثر أكثر من 100.000 ألف وظيفة في جميع أنحاء العالم قبل نهاية عام 2026.
يُضيف الضغط الجديد على تكاليف الطاقة والخدمات اللوجستية عاملاً إضافياً من عدم اليقين بالنسبة لهذه الصناعة.
توقعات سوق قطع الغيار في إسبانيا
على الرغم من السياق الدولي، فقد اختتم سوق توزيع قطع الغيار الإسباني عام 2025 بنمو قدره 6,8٪.
مع ذلك، يجري تعديل التوقعات لعام 2026 نحو الانخفاض. وتشير تقديرات القطاع الآن إلى نمو يبلغ حوالي 3,1% ، مما يعكس سيناريو يتسم بمزيد من عدم اليقين الجيوسياسي وضغوط التكاليف.
هذا ليس بالضرورة انكماشاً في السوق، بل هو بالأحرى بيئة أكثر تطلباً من حيث التخطيط وإدارة المخزون.
في هذا السيناريو، سيكون دور موزعي الجملة أساسياً لضمان توافر المنتج في القناة المهنية.
كما أن النقل الداخلي يضغط على التكاليف.
بالإضافة إلى المشاكل الدولية، هناك أيضاً ضغوط على الخدمات اللوجستية الوطنية.
حذرت جمعيات النقل من احتمال زيادة تصل إلى 20 سنتًا للتر الواحد من وقود الديزل المخصص للاستخدام المهني ، الأمر الذي سيؤثر بشكل مباشر على تكاليف التوزيع.
منذ الموافقة على اللوائح في مارس 2022، أصبح الناقلون ملزمين بتمرير الزيادة في أسعار الوقود إلى الشاحنين ، وبالتالي نقل التأثير إلى سلسلة الخدمات اللوجستية بأكملها.
بالنسبة لشركات توزيع قطع الغيار، حيث تمثل الخدمات اللوجستية للميل الأخير جزءًا كبيرًا من هامش الربح، فإن هذا العامل يكتسب أهمية خاصة.
الرقمنة والذكاء الاصطناعي: استجابة القطاع
في ظل هذا السيناريو المتقلب، ستكون الكفاءة التشغيلية هي المفتاح.
تشير الاتجاهات الرئيسية للصناعة لعام 2026 إلى تزايد اعتماد الذكاء الاصطناعي وأدوات التحليل المتقدمة لتحسين العمليات مثل:
- إدارة المخزون التنبؤية
- تحسين مسارات التوزيع
- تحليل معدل دوران المرجع
- أتمتة العمليات اللوجستية
تتيح هذه التقنيات خفض تكاليف الخدمات اللوجستية وتحسين توافر المنتجات، مع إمكانية تحقيق وفورات في الوقود تصل إلى 20% من خلال التخطيط الأكثر كفاءة.
سيناريو جديد لخدمات ما بعد البيع
تسلط أزمة مضيق هرمز الضوء على حقيقة تزداد وضوحاً: سوق ما بعد البيع للمركبات التجارية يعمل في بيئة عالمية مترابطة للغاية.
الشركات التي تستطيع توقع الطلب، وتعزيز إدارة مخزونها، وتحسين خدماتها اللوجستية ستكون في وضع أفضل لمواجهة سياق دولي معقد.
في سوق يكون فيه توفر قطع الغيار أمراً بالغ الأهمية للحفاظ على تشغيل الأسطول، فإن القدرة على التكيف والكفاءة اللوجستية ستحدث الفرق.